 Vor
knapp vier Jahren hatte
sich die EU-Kommission
das Ziel gesetzt, den
Anteil des
Verarbeitenden Gewerbes
an der gesamten
Bruttowertschöpfung von
damals 15,5 Prozent auf
20 Prozent bis 2020 zu
erhöhen. Dieses Ziel
wird voraussichtlich
verfehlt. Denn 2015 lag
der Industrieanteil erst
bei 15,6 Prozent und
damit kaum höher als
2012.
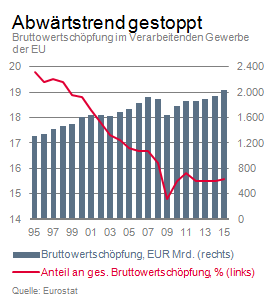
Der Industrieanteil
in der EU ist seit 2012
zumindest nicht mehr
weiter gesunken. Ferner
nahm die industrielle
Bruttowertschöpfung in
der EU in den letzten
Jahren sowohl in
nominaler als auch in
realer Betrachtung
(leicht) zu. In
einzelnen EU-Staaten hat
sich die Bedeutung der
Industrie sehr
unterschiedlich
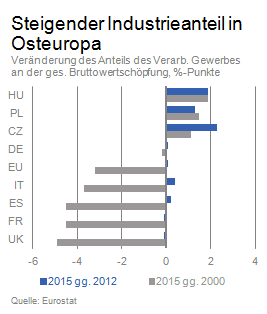
entwickelt. Auffällig
ist, dass der
Industrieanteil in den
drei großen
osteuropäischen
EU-Ländern seit 2012
stark zugenommen hat.
Leichte Zugewinne
verzeichnen Spanien und
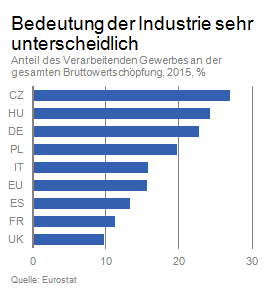
Italien. In Deutschland
ist der Industrieanteil
2015 leicht gesunken, er
liegt mit 22,8 Prozent
aber noch immer weit
über dem
EU-Durchschnitt.
 Die
EU-Kommission hatte sich
im Herbst 2012 das Ziel
gesetzt, den Anteil des
Verarbeitenden Gewerbes
(im Folgenden auch als
Industrie bezeichnet,
NACE-Code C) an der
gesamtwirtschaftlichen
Bruttowertschöpfung der
EU auf 20 Prozent zu
erhöhen. Damals lag der
Industrieanteil bei 15,5
Prozent; er war in den
Jahren zuvor tendenziell
gesunken (Anteil 1995:
19,8 Prozent). Um dieses
Ziel zu erreichen,
setzte die EU u.a. auf
mehr Investitionen in
neue Technologien, eine
Stärkung des
EU-Binnenmarktes oder
verbesserte
Finanzierungsmöglichkeiten
gerade für kleine und
mittelständische
Unternehmen. Die höhere
Wertschätzung für die
Industrie von Seiten der
Politik hatte und hat
mehrere Gründe: So
verzeichnete Deutschland
auch dank seines hohen
Industrieanteils sowie
der internationalen
Wettbewerbsfähigkeit
industrieller
Unternehmen in den
Jahren nach der
Wirtschaftskrise 2008/09
höhere Wachstumsraten
als viele andere
EU-Länder. Zudem erkennt
die Politik zunehmend
an, dass Unternehmen des
Verarbeitenden Gewerbes
einen hohen Anteil an
den F&E-Ausgaben der
Wirtschaft haben.
Beispielsweise liegt
dieser Anteil in
Deutschland regelmäßig
über 80 Prozent. Starke
Industrieunternehmen
sind ferner wichtige
Auftraggeber für
unternehmensnahe
Dienstleister und können
aufgrund ihrer
überdurchschnittlich
hohen Exportorientierung
neue Absatzmärkte
erschließen.
Zwischen der
Zielformulierung durch
die EU im Herbst 2012
und dem Jahr 2020 ist
beinahe die Hälfte der
Zeit verstrichen.
Insofern lohnt sich ein
Zwischenfazit. Gemessen
am angestrebten
Industrieanteil fällt
dabei das erste Urteil
negativ aus. 2015 betrug
der Anteil der Industrie
an der gesamten
Bruttowertschöpfung der
EU „nur“ 15,6 Prozent;
dem eigentlichen Ziel
ist man also kaum näher
gekommen. Dass das
ursprüngliche politische
Ziel ohnehin
überambitioniert
ausfiel, verdeutlicht
folgende
Beispielrechnung: Wenn
ab 2012 die
Bruttowertschöpfung
aller
Wirtschaftsbereiche
außer dem Verarbeitenden
Gewerbe um 1 Prozent p.a.
gewachsen wäre, hätte
die Industrie pro Jahr
um 5 Prozent wachsen
müssen, um bis 2020 auf
den angestrebten Anteil
von 20 Prozent zu
kommen. Die Entwicklung
seit 2012 lässt sich
aber auch positiver
interpretieren. Denn zum
einen ist der
Industrieanteil in den
letzten Jahren zumindest
nicht mehr weiter
gesunken. Zum anderen
nahm die absolute
Bruttowertschöpfung im
Verarbeitenden Gewerbe
der EU zwischen 2012 und
2015 sowohl in realer
(+3,8 Prozent) als auch
in nominaler Betrachtung
(+9 Prozent) zu. Dies
ist wahrlich keine
berauschende Dynamik,
aber immerhin konnte die
Industrie mit dem
Wachstumstempo der
Dienstleistungssektoren
mithalten, was ihr in
den Jahren vor der
globalen
Wirtschaftskrise 2008/09
nicht gelungen war.
Industrieanteil steigt
in vielen
osteuropäischen Ländern
 Ein
Blick auf die großen
EU-Länder zeigt, dass
sich der Industrieanteil
seit 2012
unterschiedlich
entwickelt hat.
Auffällig ist, dass der
Anteil der Industrie an
der Bruttowertschöpfung
in den drei großen
osteuropäischen Ländern
(Polen, Tschechien,
Ungarn) zum Teil spürbar
gestiegen ist; in
Tschechien
beispielsweise um 2,3
Prozent-Punkte. Hier
zeigt sich die
anhaltende Integration
dieser Staaten in die
globalen industriellen
Wertschöpfungsketten. In
diesen drei
Volkswirtschaften nahm
die absolute
Bruttowertschöpfung des
Verarbeitenden Gewerbes
jeweils sehr viel
stärker zu als im
Durchschnitt der EU.
Deutlich weniger
Veränderungen beim
Industrieanteil gab es
in den großen
westeuropäischen
Ländern. Italien,
Spanien und Deutschland
verzeichneten ein Plus
von 0,4 Prozent-, 0,2
Prozent- bzw. 0,1
Prozent-Punkten;
Frankreich und UK ein
Minus von 0,1
Prozent-Punkten. In
Frankreich, Italien und
Spanien konnte damit in
den letzten Jahren der
zuvor zu beobachtende
langjährige
Bedeutungsverlust der
Industrie gestoppt
werden. Gleichwohl fiel
der nominale Zuwachs der
Bruttowertschöpfung
zwischen 2012 und 2015
in diesen Ländern nur
etwa halb so hoch aus
wie im Mittel der EU.
Dies spiegelt zum einen
die insgesamt nur
geringe wirtschaftliche
Dynamik der betreffenden
Länder wider. Zum
anderen verdeutlicht es
die Tatsache, dass der
private Verbrauch im
Betrachtungszeitraum der
Hauptwachstumstreiber
war, wovon tendenziell
Dienstleistungen stärker
profitieren. Dagegen
entwickelten sich die
Investitions- und
Exportnachfrage,
traditionelle Domänen
der Industrie, bis
zuletzt schwach.
Deutschland kommt trotz
leichter Verluste im
Jahr 2015 noch immer auf
einen hohen
Industrieanteil (2015:
22,8 Prozent). Der
nominale Zuwachs seit
2012 liegt etwas über
dem Durchschnitt der EU
(+10,5 Prozent versus +9
Prozent). In Summe ist
der Industrieanteil
zwischen 2012 und 2015
in 11 von 28 EU-Ländern
gesunken, in drei
Ländern hat er stagniert
(dabei liegen noch keine
Daten für Bulgarien und
Rumänien vor).
 Auf
europäischer und
nationaler Ebene gibt es
eine Vielzahl von
Programmen und
Maßnahmen, die dazu
dienen sollen, die
Industrie in Europa zu
stärken. Gleichwohl
zeigen die oben
skizzierten Daten, dass
sich ein bestimmter
Industrieanteil nicht
einfach durch politische
Maßnahmen erzwingen
lässt. Einzelne
EU-Länder verfolgen
unterschiedliche
„Geschäftsmodelle“, die
zu einem großen Teil
historisch gewachsen
sind und nicht beliebig
kopiert werden können.
Wir haben in einem
Bericht 2013 dafür
plädiert, dass die EU
bzw. die Nationalstaaten
auf gute wirtschaftliche
Rahmenbedingungen für
alle Unternehmen statt
auf industriespezifische
Maßnahmen setzen
sollten. Dazu zählen u.a.
Investitionen in
Bildung, Forschung und
Infrastruktur, ein
offenes
Investitionsklima, mehr
Freihandel mit
Drittstaaten oder
bezahlbare
Energiepreise. Die
politische Botschaft,
dass eine starke
Industrie für eine
erfolgreiche
Volkswirtschaft
grundsätzlich wichtig
ist, bleibt richtig.
Fraglich ist jedoch, ob
dies an einem konkreten
Ziel für einen
bestimmten
Industrieanteil
festgemacht werden
sollte. Letztlich kann
bezweifelt werden, dass
ein steigender
Industrieanteil für alle
EU-Länder pauschal der
richtige Weg ist – nicht
zuletzt, weil hier der
Wettbewerb durch die
Schwellenländer
weiterhin intensiv
bleiben wird.
Die aktuelle
politische Situation in
der EU ist nicht
einfach; zu nennen ist
der Brexit-Beschluss
oder das Erstarken
politischer Extreme. In
wirtschaftlicher
Hinsicht ist die Dynamik
in der EU nach wie vor
nicht außerordentlich
hoch. Die
Wachstumsperspektiven in
wichtigen Absatzmärkten
außerhalb Europas haben
sich in den letzten
Monaten eher eingetrübt.
Zudem haben die
(unkonventionellen)
expansiven
geldpolitischen
Maßnahmen der EZB bis
jetzt nicht den
erhofften positiven
Effekt auf die
Investitionstätigkeit
entfaltet. Die zum Teil
auch strukturelle
Schwäche des Welthandels
dürfte bei eher
zunehmenden Widerständen
gegen wichtige
internationale
Handelsabkommen wohl
nicht so schnell
überwunden werden – eine
besondere Belastung für
die Industrie. Alles in
allem ist das Umfeld für
Unternehmen in der EU
also herausfordernd. Zu
Recht werden in diesem
Umfeld von vielen
Ökonomen (weitere)
Strukturreformen
angemahnt; diese sollten
darauf abzielen,
unternehmerisches
Engagement über alle
Wirtschaftsbereiche
hinweg (und nicht nur in
der Industrie) zu
stimulieren. Dies
erfordert auch ein
Mindestmaß an Geduld,
denn Strukturreformen
wirken mit
Zeitverzögerung, führen
im Idealfall aber
längerfristig zu
besseren
Wachstumsperspektiven.
Ein
Marktkommentar von Eric
Heymann und Philipp
Büchner, Deutsche Bank
research
